Konnektivität und Redundanz: Geoökonomische Großprojekte am Persischen Golf und im Nahen Osten
SWP-Aktuell 2026/A 49, 12.10.2026, 8 Seitendoi:10.18449/2026A49
ForschungsgebieteDie geopolitischen Dynamiken im Nahen und Mittleren Osten werden unabhängig vom Kriegsverlauf am Persischen Golf fluide bleiben. Nahezu alle regionalen Akteure sichern sich in verschiedenste Richtungen ab – sicherheitspolitisch, aber auch durch ökonomische Anpassungen. Im Vordergrund stehen Planungen für sichere Transportwege zu und aus den arabischen Golfstaaten. Dabei geht es nicht nur um Öl oder Gas, sondern insgesamt um die Sicherheit der Lieferketten und um multimodale Verbindungen oder Konnektivitätskorridore: für Energielieferungen, für andere Rohstoffe sowie Waren, Daten und Menschen. Nicht jeder Plan wird umgesetzt werden. Aber was entsteht oder auf den Weg gebracht wird, verändert die geoökonomische und beeinflusst zumindest die geopolitische Landkarte der Region, kann regionale Integrationsimpulse geben und sich auf die Zusammenarbeit Europas mit den Ländern der Region auswirken.
Im Mittelpunkt des globalen Interesses an der Straße von Hormus stehen die Rohstoffexporte durch die Meerenge. Bis zum Beginn des Iran-Kriegs im Februar 2026 passierten mehr als ein Viertel des global gehandelten Öls, etwa 20 Prozent aller Flüssiggasexporte und bis zu einem Drittel aller Ausfuhren von Düngemitteln die Straße von Hormus. Zugleich bildet der Persische Golf den wichtigsten Zugang für die Versorgung der Golfanrainer. Vor allem die arabischen Golfstaaten sind in hohem Maße vom Import von Industrie- und Konsumgütern abhängig. Der Irak, Kuwait, Katar und Bahrain sind von See her allein über den Golf und damit den Engpass (choke point) der Straße von Hormus erreichbar. Anfang März 2026, wenige Tage nach den ersten Angriffen der USA und Israels auf Iran, verkündeten die iranischen Revolutionsgarden eine Schließung der Straße, im April begann die US-Marine mit einer Blockade iranischer Häfen. Zwar kam der Schiffsverkehr durch die Meerenge nicht vollständig zum Erliegen, sank aber zeitweise auf 5 bis 10 Prozent der vor dem Krieg durchschnittlichen Zahl an Passagen.
Iran, Saudi-Arabien und die Vereinigten Arabischen Emirate (VAE) verfügen jeweils auch über Häfen am Golf von Oman, am Arabischen Meer oder am Roten Meer. Doch die wichtigsten iranischen und zwei der größten saudischen Häfen liegen ebenfalls am Persischen Golf und sind damit nur durch die Straße von Hormus zugänglich. Dasselbe gilt für den Hafen und die Freizone von Jebel Ali in den VAE, den größten Containerumschlagplatz im Nahen und Mittleren Osten. Lagebedingt brach der Warenverkehr über diesen Hafen nach Beginn des Kriegs und der Blockade der Straße von Hormus um bis zu 90 Prozent ein.
Neue Funktionen, neue Verbindungen
Seit Anfang des Jahrtausends haben zunächst die VAE und daraufhin Schritt für Schritt die anderen Golfmonarchien begonnen, sich auf eine Zukunft »nach dem Öl« vorzubereiten. Sie sind bestrebt, sich als »Hubs« aufzustellen, das heißt regionale und globale Zentren für Logistik, Finanzen, Tourismus und weitere Dienstleistungen, ferner als sicherer Standort für Einzelpersonen und Unternehmen und neuerdings für energieintensive Datenzentren. Mittelbar bedeutete das auch, die Region – Golf und Arabische Halbinsel – neu auf der weltpolitischen und weltwirtschaftlichen Karte zu positionieren: nicht mehr als Teil einer Krisenregion Nahost, sondern als Verbindungsglied oder neue »Mitte« zwischen Indischem Ozean und Europa.
Dieser Anspruch zeigte sich unter anderem im geoökonomischen Großprojekt India-Middle East-Europe Economic Corridor (IMEC), auf das sich Indien, die USA, Saudi-Arabien, die VAE, die EU, Frankreich, Deutschland und Italien 2023 verständigten. Das Projekt kann kürzere Verbindungswege zwischen Indien, den arabischen Golfstaaten und europäischen Staaten schaffen, und es soll die Versorgung Europas mit grünem Wasserstoff erleichtern. Zugleich ist es ein geopolitisches Projekt: Für die USA und Indien ging es darum, Chinas Belt-and-Road-Initiative im weiteren Raum des Indischen Ozeans etwas entgegenzusetzen. Die US-Regierung betrachtete IMEC überdies als infrastrukturellen Unterbau für die sogenannten Abraham-Abkommen und eine weitere Normalisierung der Beziehungen zwischen Israel und einzelnen arabischen Staaten. Das galt jedenfalls bis zum Beginn des Gaza-Kriegs.
Der durch die Anschläge vom 7. Oktober 2023 ausgelöste Krieg zwischen Israel und der Hamas hat die Umsetzung von IMEC zumindest zeitweilig blockiert. Israels Hafen Haifa war als Endpunkt der Landroute zwischen Persischem Golf und Mittelmeer vorgesehen. Vor allem Saudi-Arabien hat seither wiederholt erklärt, dass man die Aufnahme »normaler« wirtschaftlicher und politischer Beziehungen zu Israel von einer Lösung des israelisch-palästinensischen Konflikts und der Aussicht auf einen palästinensischen Staat abhängig machen werde. 2026 nährte zudem die Blockade der Straße von Hormus Zweifel an Sicherheit und Verfügbarkeit der Häfen am Persischen Golf – und unterstrich gleichzeitig die Dringlichkeit, alternative Routen zu den arabischen Golfstaaten zu schaffen.
Zunächst geht es hier darum, die Versorgung der arabischen Golfstaaten und deren Einnahmen aus Öl- und Gasexporten abzusichern. Die arabischen Golfmonarchien und der Irak haben kein Interesse daran, dass Iran langfristig eine Form der Kontrolle über den Schiffsverkehr durch die Straße von Hormus durchsetzt, werden dies aber möglicherweise akzeptieren müssen. Sie werden nicht verhindern können, dass Teheran ihn je nach Situation weiterhin bedroht oder stört. Doch können sie die strategische Bedeutung der Straße von Hormus relativieren, wenn und indem sie ihre eigene Abhängigkeit davon reduzieren und auf diese Weise Irans Fähigkeit einschränken, die Meerenge zur Waffe zu machen (»to weaponize the Strait«) und als Druckmittel gegen die arabischen Golfstaaten zu nutzen. Alternative, redundante Transportwege werden hier zum geoökonomischen Äquivalent der Raketenabwehr.
Allerdings haben die arabischen Golfstaaten nicht vor, die Straße von Hormus und den Persischen Golf als zentralen Transportkorridor aufzugeben oder zu ersetzen. Solange die Meerenge offen und sicher befahrbar ist, bleibt dies die wirtschaftlichste Route für den Transport von Gas, Öl und anderen Gütern aus den und in die Golfstaaten. Die Bemerkung des amerikanischen Finanzministers Scott Bessent, die Straße von Hormus werde in zwei Jahren ein »wertloses Stück Wasser« sein, reflektiert weder ein realistisches Szenario noch die Interessen der arabischen Golfstaaten. In Alternativen zur Hormus-Route zu investieren heißt für diese Staaten vor allem, Redundanzen zu schaffen – zusätzliche Optionen, die vielleicht weniger effektiv und kostengünstig sind, dafür aber die Resilienz ihrer Lieferketten erhöhen. So planen etwa die Betreiber des Hafens und der Freizone Jebel Ali, zwei neue Frachthäfen in Fujairah am Golf von Oman zu errichten und diese über einen Landkorridor mit Jebel Ali zu verbinden.
Konnektivität als Antwort auf geopolitische Herausforderungen
Überlegungen und Planungen für neue Transportwege oder »Korridore« im oder in den Nahen und Mittleren Osten begannen zwar nicht mit dem Iran-Krieg, traten damit aber in eine neue Phase. Einige Projekte sind konkreter als andere, und die Kostenschätzungen sind insgesamt vage. Gern wird von »Hunderten von Milliarden« US-Dollar beabsichtigter Investitionen gesprochen. Ein Hauptaugenmerk richtet sich auf Pipelineverbindungen.
|
Karte 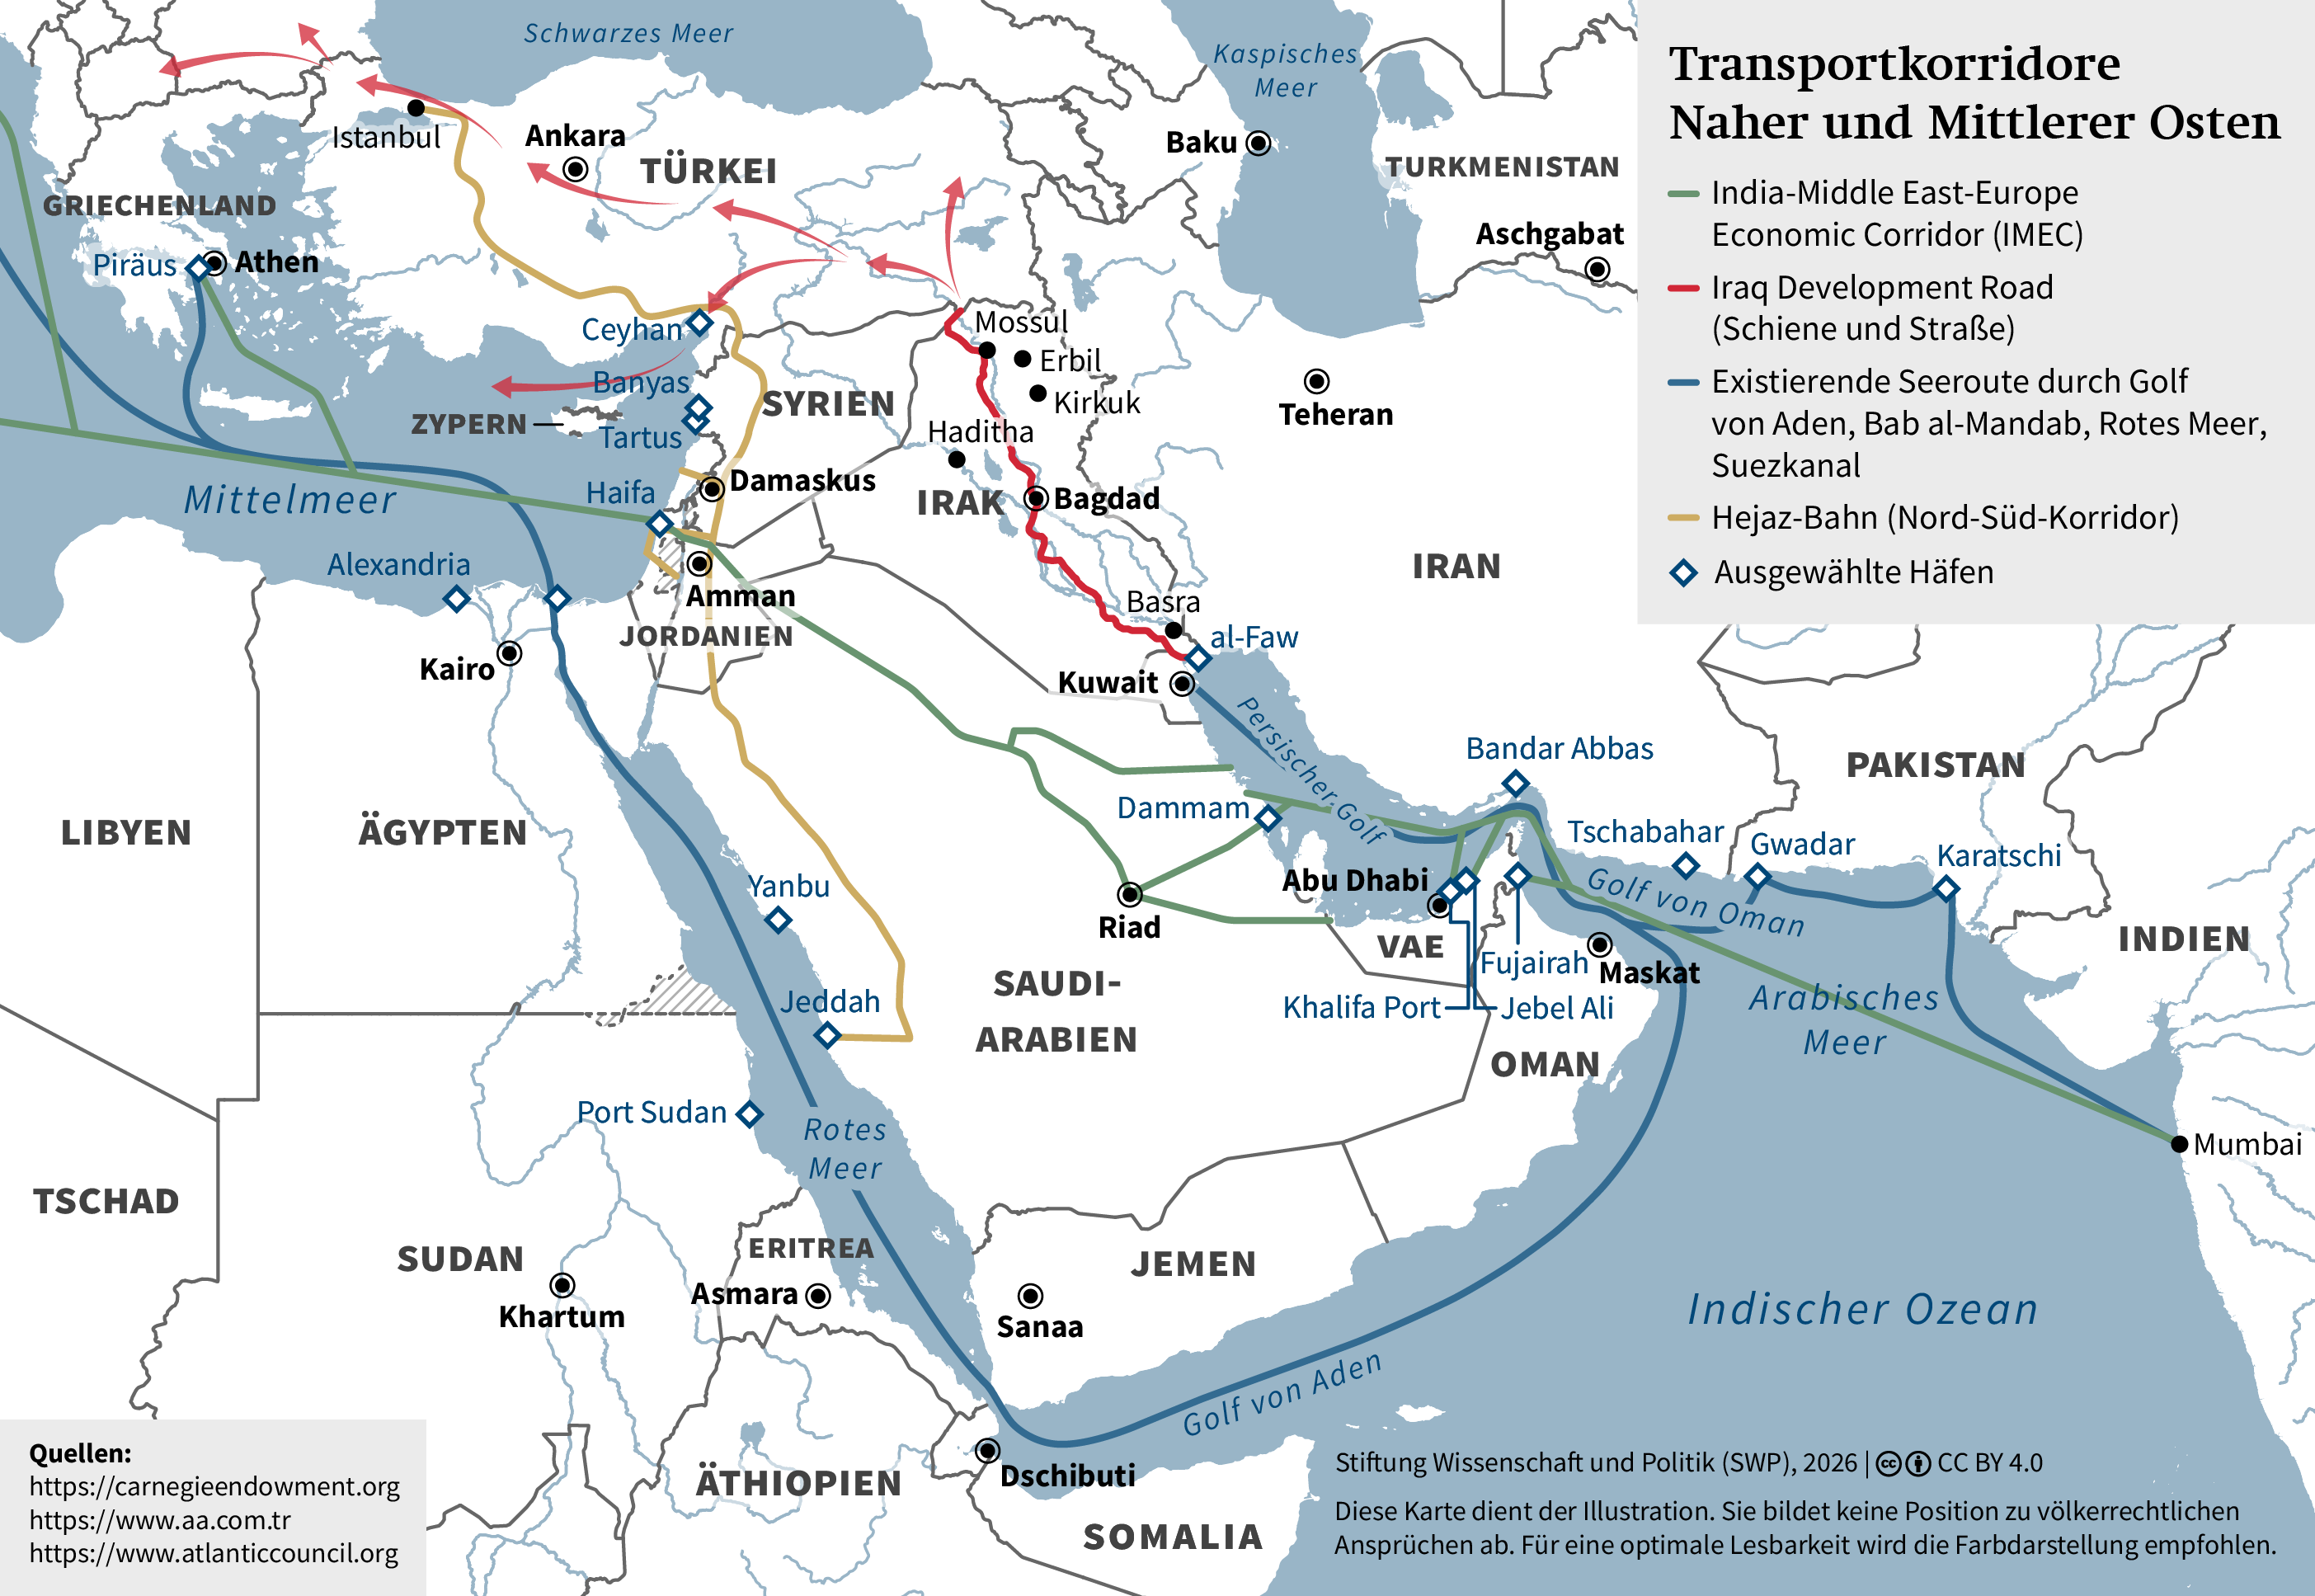 |
Am leichtesten umsetzbar dürften Kapazitätserweiterungen bestehender Ölleitungen sei. Dazu gehört die in den 1980er Jahren während des Irak-Iran-Kriegs gebaute saudische East West Pipeline, die die Ölfelder im Osten des Landes mit dem Hafen Yanbu am Roten Meer verbindet. Ein Teil des Öls, das durch die Röhre fließt, wird im Westen des Landes verbraucht. Dennoch hat die Pipeline Saudi-Arabien in die Lage versetzt, selbst nach der Blockade der Straße von Hormus etwa 4 Millionen Barrel Öl pro Tag (b/d) an Rohöl zu exportieren, knapp zwei Drittel der zuletzt durchschnittlich 6 bis 7 Millionen b/d. Die projektierte Erweiterung der Pipeline würde es ermöglichen, weitere 2 Millionen b/d an die Westküste zu verbringen. Um diese zu exportieren, müssten auch die Kapazitäten der Terminals von Yanbu ausgebaut werden.
Die Ost-West-Leitung schafft insofern Redundanz, als sie dem Land prinzipiell die Option eröffnet, sein Öl von der Ost- oder der Westküste aus zu exportieren. Doch die Pipeline selbst ist verwundbar, und die Schifffahrtsrouten durch das Rote Meer führen durch einen von zwei Engpässen, nämlich den Suezkanal oder die Meerenge Bab al-Mandab zwischen den Küsten des Jemen und Dschibutis. Diese südliche Route ist die wichtigere für die saudische Ölwirtschaft. Der größte Teil der saudischen Rohölexporte fließt nach Asien, etwa 15 Prozent in Richtung Mittelmeer. Exporte nach Asien über den Suezkanal sind zwar möglich, verlangen aber kleinere Tanker und wegen der Route um den afrikanischen Kontinent ungefähr die doppelte Zeit.
Im September 2026 musste Saudi-Arabien die Pipeline nach einem Drohnenangriff proiranischer irakischer Milizen vorübergehend sperren. Nahezu gleichzeitig erzielten die ebenfalls mit Iran verbündeten jemenitischen Huthi-Milizen im Kampf gegen die von Saudi-Arabien unterstützte jemenitische Regierung Geländegewinne entlang der Küste des Roten Meeres. Damit konnten sie eine zuvor angekündigte Blockade des Bab al-Mandab für saudische Schiffe durchsetzen. Beides trug dazu bei, dass die saudische Regierung eine zeitweilige Unterbrechung ihrer Ölexporte durch das Rote Meer verkünden musste.
Die VAE unterhalten seit 2012 eine Pipeline, die Hormus umgeht. Sie verbindet Ölproduktionsanlagen in Abu Dhabi mit dem Ölhafen in Fujairah am Golf von Oman. Mit einer zweiten Pipeline entlang derselben Route, die 2027 in Betrieb gehen soll, könnte insgesamt mehr als die Hälfte der vorgesehenen emiratischen Rohölexporte von einem Hafen außerhalb des Persischen Golfs verschifft werden. Redundanz bedeutet indes nicht Unverwundbarkeit. Wie andere Häfen am Golf von Oman ist auch Fujairah mit iranischen Drohnen attackiert worden.
Im Irak wird derweil daran gearbeitet, die Pipelineverbindung von den nördlichen Ölfeldern bei Kirkuk zum syrischen Mittelmeerhafen Banyas wiederherzustellen. Das Projekt, an dem unter anderem der US-Ölkonzern Chevron und katarische Investoren beteiligt sind, soll binnen vier Jahren fertiggestellt werden und ist öffentlich von der US-Regierung unterstützt worden. Der Irak und die syrische Regierung hatten 2025 die Instandsetzung der Leitung vereinbart, die seit dem Irak-Krieg nicht mehr betriebsfähig ist. 2026 wurde daraus ein konkretes Abkommen. Bagdad plant gleichzeitig eine Pipeline von Basra in den südlichen Hauptfördergebieten des Irak zum Knotenpunkt Haditha. Von dort könnte das Öl in die wiederaufgebaute Leitung nach Banyas und – auch hier geht es um Redundanz – durch eine weitere neue Verbindung nach Norden in die bestehende Pipeline von Kirkuk zum türkischen Mittelmeerhafen Ceyhan geleitet werden. Deren Betrieb allerdings ist über Jahre durch politische und juristische Auseinandersetzungen zwischen Bagdad, Ankara und der Kurdischen Regionalregierung in Erbil behindert worden. Seit Hormus blockiert ist und weil eine Pipeline fehlt, wird irakisches Öl aus den südlichen Fördergebieten mit Tausenden von Tanklastern über Straßenverbindungen nach Banyas transportiert.
Kuwait und Katar haben derzeit keine echten Alternativen für den Export von Öl und Gas über die Straße von Hormus. Diskutiert wird über neue Pipelinerouten via Saudi-Arabien oder den Anschluss an eine saudische Pipeline nach Oman, doch konkrete Planungen gibt es nicht. Bahrain, ein kleinerer Ölexporteur, ist bereits per Pipeline mit der saudischen Ölexportinfrastruktur verbunden.
Pipelines stellen aber nur einen Teil der Vorhaben dar, die mit Blick auf die Resilienz der arabischen Golfstaaten und ihrer Lieferketten verhandelt oder vorangetrieben werden. Ölexporte hängen nicht nur von Pipeline-, sondern auch von Hafenanlagen und Verladekapazitäten ab. Ölleitungen sind verwundbar, wie die Drohnenangriffe auf die saudische Ost-West-Verbindung gezeigt haben. Die Geschichte grenzüberschreitender Pipelines im Nahen und Mittleren Osten – Kirkuk-Banyas, Kirkuk-Ceyhan, die sogenannte Transarabische Pipeline (Tapline) und andere – ist auch eine Geschichte von Zerstörungen oder Sperrungen im Zusammenhang militärischer, politischer oder rechtlicher Konflikte. Leitungen von Saudi-Arabien zum Mittelmeer müssten über mindestens zwei, von den VAE oder Katar über mindestens drei internationale Grenzen geführt werden, verlangen also ein erhebliches Maß an zwischenstaatlichem Vertrauen. Der größte Markt für die Öl- und Gasexporte aus der Region bleibt ohnehin in Asien. Aus all diesen Gründen laufen die Planungen der hier erwähnten Projekte nicht darauf hinaus, die Route durch die Straße von Hormus zu ersetzen, sondern auf eine Erweiterung von Optionen, sprich: mehr Redundanz.
Mehr als nur Pipelines: IMEC und andere multimodale Korridore
Für die Verbindung nach Europa sind Planungen für multimodale, also verschiedene Verkehrsträger wie Straße, Bahn, Seewege, Datenträger oder Energieleitungen verbindende »Korridore« wichtiger als neue Pipelines für fossile Brennstoffe. So bleibt IMEC, der geplante Wirtschaftskorridor von Indien über den Mittleren und Nahen Osten nach Europa, ein geoökonomisches Großprojekt, das wirtschaftliche und politische Interessen Indiens, der golfarabischen Staaten, der EU und einzelner EU-Staaten sowie der USA zusammenbringt. Vor allem aufgrund der Konflikte am Persischen Golf und im Nahen Osten ist die Realisierung des Projekts aber ungewiss. Potentielle Investoren warten lieber ab. Notwendige Infrastrukturelemente fehlen oder befinden sich allenfalls im Planungsstadium. Das betrifft etwa die Bahnverbindungen zwischen den VAE und Saudi-Arabien sowie von Saudi-Arabien über Jordanien nach Israel oder den Ausbau des Hafens von Haifa für die projektierten Frachtmengen oder den Transport von grünem Wasserstoff. Da Saudi-Arabien Israel aus regionalen Integrationsvorhaben herauszuhalten versucht, solange keine friedliche Regelung des israelisch-palästinensischen Konflikts in Sicht ist, werden gleichzeitig alternative Routen diskutiert, die die Straße von Hormus und Israel umgehen oder zumindest hier ebenfalls Redundanzen schaffen. Dazu gehören die Anbindung omanischer Häfen an die Route über die Arabische Halbinsel, eine Verbindungsroute von Saudi-Arabien über das Rote Meer oder den Sinai nach Ägypten und nicht zuletzt die Nutzung neuer Verbindungen über Jordanien zu den Mittelmeerhäfen Syriens. All dies macht IMEC nicht obsolet, legt aber allen Beteiligten nahe, sich nicht auf einen neuen Korridor für alle Formen der Konnektivität zu fokussieren. Realistischer erscheint, dass ein Netzwerk aus Infrastrukturverbindungen zwischen Indischem Ozean und Mittelmeer entsteht – inklusive neuer Bahntrassen, Datenleitungen oder gegebenenfalls Wasserstoffpipelines. Die EU hat sich besonders beim Ausbau sicherer Datenverbindungen zwischen Indien, Afrika, dem Mittleren Osten und Europa engagiert. Eine neue Kabelverbindung (Blue Raman) ist teilweise fertiggestellt, nämlich von Europa über Israel und Jordanien bis zum Golf von Aqaba. Die Weiterführung durch das Rote Meer verzögert sich durch die Unsicherheit am Bab al-Mandab. Diese macht eine Verlegung zwar nicht unmöglich, treibt aber Versicherungs- und andere Kosten derart in die Höhe, dass das Unterfangen unwirtschaftlich wird.
Die Irak-Entwicklungsstraße
Die sogenannte Iraq (oder: Iraq-Turkey-Europe) Development Road (IDR) ist von einigen Beobachtern als geopolitisches Konkurrenzprojekt zu IMEC verstanden worden, dürfte sich letztlich aber komplementär in ein Netzwerk multipler und dadurch resilienterer Verbindungen einfügen. Konkrete Planungen für das Projekt begannen 2024, also vor dem Iran-Krieg, mit einer quadrilateralen Absichtserklärung zwischen dem Irak, der Türkei, Katar und den VAE. Vorgesehen ist ein Bahn-, Straßen-, Energie- und Datenkorridor vom irakischen Containerhafen al-Faw in Richtung Türkei und von dort aus nach Europa. Die erste Ausbauphase des Al-Faw Grand Port ist abgeschlossen, nach irakischen Vorstellungen soll der Hafen die Kapazitäten von Jebel Ali übersteigen. Selbst wenn dieses Ziel verfehlt wird, dürfte die »Entwicklungsstraße« dazu beitragen, die Abhängigkeit des Irak und anderer Golfanrainer von der Straße von Hormus zu reduzieren.
Die treibenden Akteure sind hier der Irak und die Türkei. Deshalb hängt die Verwirklichung des Projekts wesentlich von den irakisch-türkischen Beziehungen ab, doch ebenso vom weiteren Verlauf des Friedensprozesses zwischen der türkischen Regierung und der PKK, ohne den die Sicherheitslage im Grenzgebiet prekär bleiben wird. Innerhalb des Irak besteht nach wie vor Dissens über den Verlauf der Entwicklungsstraße im Norden. Die Kurdische Regionalregierung verlangt, dass die Route auch Dohuk in Irakisch-Kurdistan bedient, während Bagdad plant, das kurdische Autonomiegebiet zu umgehen.
Das Interesse der VAE an dem Projekt drückt sich unter anderem in einem Joint Venture von Abu Dhabi Ports mit der staatlichen irakischen Hafengesellschaft zum Ausbau des Hafens von al-Faw aus. Emiratische und katarische Investoren sind zudem an Planungen für einen digitalen Korridor mit Datenkabeln entlang der Entwicklungsroute und Unterseekabeln zwischen ihren Staaten und al-Faw beteiligt.
Iranische Angriffe auf die Golfstaaten haben diesen vor Augen geführt, wie verwundbar ihre Investitionen in Künstliche Intelligenz und allgemein in Datenzentren sind. Eine Diversifizierung der Datenverbindungen durch neue Routen in den Rest der Welt würde die Resilienz in diesem Bereich erhöhen und hier ebenfalls die Abhängigkeit von Engpässen vermindern. Derzeit verlaufen die wichtigsten Datenkabel zwischen Kuwait, Katar, Bahrain, den VAE sowie Iran und Europa sowohl durch die Straße von Hormus als auch das Bab al-Mandab.
Nord-Süd-Korridor und Reintegration Syriens
Neueren Datums, aber relativ konkret sind Planungen für einen Korridor, der Europa und die Türkei über Syrien und Jordanien mit der Arabischen Halbinsel verbindet. Den wesentlichen Anstoß dazu gaben das Ende des Bürgerkriegs und der Fall des Assad-Regimes im Dezember 2024 in Syrien. Damit eröffnete sich die Aussicht auf eine politische und wirtschaftliche Reintegration Syriens in seine regionale Umgebung. 2026 verstärkte die Blockade der maritimen Versorgungswege zu den Golfstaaten deren Interesse, das Projekt rasch zu verwirklichen, und beschleunigte den Abschluss entsprechender Abmachungen zwischen Saudi-Arabien, Jordanien, Syrien und der Türkei. Dabei wird vom Nord-Süd-Korridor, oft aber auch von einer neuen »Hejaz-Bahn« gesprochen.
Allerdings geht es hier nicht um die Wiederherstellung der Schmalspurbahn zwischen Istanbul und Medina, die für den Pilgerverkehr im Osmanischen Reich gebaut worden war und seit mehr als einem Jahrhundert außer Betrieb ist. Eher lässt sich von der Neuerfindung einer historischen Route sprechen. Ihr Herzstück soll eine moderne Bahnverbindung sein, die an das saudische Bahnnetz anschließt und damit direkte Verbindungen zu allen Wirtschafts- und Bevölkerungszentren Saudi-Arabiens und prinzipiell zu anderen arabischen Golfstaaten schafft. Auch hier ist ein multimodaler Bahn-, Straßen-, Daten- und gegebenenfalls Energiekorridor geplant. Die »Hejaz-Bahn« eignet sich als Namengeberin und für ein Narrativ, das die historischen Bande zwischen Anatolien, der Levante und der Arabischen Halbinsel mit den heiligen Stätten des Islam im Westen des heutigen Saudi-Arabien (dem Hejaz) betont. Diese Erzählung dient dazu, eine politische und ökonomische Achse wiederzubeleben, die nicht erst durch den Bürgerkrieg in Syrien an Bedeutung verloren hatte, sondern schon durch die geopolitische Orientierung des Assad-Regimes in Richtung Iran. Syrien fungierte dabei als Landkorridor für die iranisch dominierte »Achse des Widerstands« (gegen Israel) von Iran über Irak und Syrien zum Libanon und zur israelischen Grenze. Syriens neue Regierung dagegen hat die Beziehungen zu Iran weitgehend gekappt, will Konflikte mit Israel friedlich beilegen und orientiert sich politisch an Ankara und Riad.
Trotz dieser geopolitischen Aspekte steht die wirtschaftliche Bedeutung des Korridors im Vordergrund. Ohnehin nutzt Syrien seine geografische Lage, um sich als Transitland für Energielieferungen zu positionieren und in den Golfstaaten wie in Europa um Investitionen zu werben. Von einem Nord-Süd-Korridor erwartet Damaskus auch Wachstumseffekte für seine verarbeitende Industrie. Insgesamt dürften die Türkei, Syrien, der Libanon, Jordanien und Saudi-Arabien den Handel untereinander ausbauen; Saudi-Arabien gewänne sicherere Lieferketten für Konsum- und Industriegüter aus Europa. Der halbstaatliche saudische Telekommunikationskonzern stc plant zudem ein 4.500 Kilometer langes Glasfasernetz (SilkLink) von Saudi-Arabien nach Syrien und in Richtung Türkei. Von Syrien aus soll dann ein neues Unterseekabel über Zypern nach Griechenland verlegt werden. Saudi-Arabien – hier verbindet sich die wirtschaftliche Logik wieder mit einer geopolitischen – sieht diese Verbindung als Ersatz für ein früheres saudisch-griechisches Projekt einer über Israel geführten Datenleitung. Es war vor dem Gaza-Krieg geplant worden, mit der Aussicht auf eine Normalisierung zwischen Saudi-Arabien und Israel.
Regionale Integration: Effekte und Herausforderungen
Alle beteiligten Staaten erwarten wirtschaftliche Zuwächse von den geplanten Korridoren. Das ist nicht unberechtigt. Anders als grenzüberschreitende Pipelines verbindet ein multimodaler Korridor schließlich nicht einfach zwei Endpunkte in unterschiedlichen Ländern, sondern schafft ein Netz an Infrastruktur, das zu Wachstum und Entwicklung entlang der Routen beitragen und die regionale Integration fördern dürfte. Allerdings hängt die Realisierung der Korridorprojekte selbst vom Grad der regionalen Zusammenarbeit ab. So werden Erleichterungen bei Transit-, Grenz- und Zollprozeduren notwendig werden. Offene Grenzen und die Sicherheit der Verkehrswege müssen gewährleistet sein. Solange die Zuständigkeiten ungeklärt und die Konflikte zwischen Zentralregierungen und lokalen oder regionalen Autoritäten wie etwa der Kurdischen Regionalregierung im Irak nicht beigelegt sind, dürften Investoren sich nur schwerlich davon überzeugen lassen, dass die Verbindungen sicher sind.
Die neue syrische Regierung will offensichtlich nicht zulassen, dass die wirtschaftlichen Chancen des Landes von politischen oder geopolitischen Disputen überschattet werden. Gleiches gilt für den Libanon, Jordanien und den Irak. Keiner dieser Staaten aber ist immun gegen geopolitische Disruptionen und Unsicherheiten, die sie selbst nicht kontrollieren können. Dazu gehören die Auswirkungen des Iran-Kriegs genauso wie die anhaltenden Konflikte zwischen Israel und seinen unmittelbaren Nachbarn. Gleichwohl nutzen Damaskus, Beirut, Amman und Bagdad die Suche der arabischen Golfstaaten nach größerer Resilienz als Chance, um sich selbst als Teil der Lösung zu positionieren.
Die Erwartung, dass die Korridore und zumindest die Mehrzahl ihrer einzelnen Projekte auch verwirklicht werden, stützt sich nicht zuletzt darauf, dass sie sicherheitspolitische und wirtschaftliche Rationalitäten verbinden. Sie schaffen Redundanzen, sichern Lieferketten gegebenenfalls doppelt ab und erhöhen damit die wirtschaftliche und letztlich auch die politische und gesellschaftliche Resilienz der arabischen Golfstaaten. Selbst nach einem Ende des Iran-Kriegs wird das Misstrauen der arabischen Staaten gegenüber Iran hoch bleiben. Und sie werden sich nicht darauf verlassen wollen, dass Washington im Zweifelsfall Marineeskorten für Öl- oder Gasexporte bereitstellt. Redundanz zählt hier deshalb mehr als reine Effizienz. Gleichzeitig erwarten die Investitionsfonds und großen Unternehmen am Golf, dass die geplanten Vorhaben sich mittelfristig bezahlt machen. Für die Golfstaaten zählt zudem, dass Konnektivität Einfluss verschafft. Auch deshalb ist es interessant zu sehen, welche Länder bei den vorgesehenen Routenverläufen eingeschlossen sind und welche nicht.
Aufgrund des Misstrauens zwischen den arabischen Golfstaaten und Iran steht eine Einbindung Irans in deren Konnektivitätsprojekte auf absehbare Zeit nicht an. Teheran selbst setzt auf den Ausbau seiner Bahn- und Straßenverbindungen mit dem Kaspischen Meer, Turkmenistan, Afghanistan oder Pakistan und von dort nach Zentralasien, Russland oder China. Das IMEC-Projekt umgeht auch die Türkei, während der Hejaz-Korridor und die IDR die Rolle der Türkei als Brücke zwischen Europa und dem Mittleren Osten sowie als Entwicklungspartner der beteiligten Staaten stärken. Die Hejaz-Route ebenso wie die IDR sehen keine Verbindungen nach Israel vor. Technisch wäre eine Anbindung denkbar, etwa durch das Jordantal. Politisch würde dies aber eine friedliche Beilegung des israelisch-palästinensischen Konflikts verlangen, die dann auch einen palästinensischen Staat oder Teilstaat einbeziehen könnte. Ägypten war bei den ursprünglichen IMEC-Planungen nicht berücksichtigt und liegt außerdem nicht im Einzugsgebiet der IDR oder des Hejaz-Korridors. Nachdem eine Integration Israels in regionale Infrastrukturprojekte wieder unwahrscheinlicher geworden war, brachte sich Kairo allerdings selbst als Teil einer alternativen IMEC-Routenführung ins Spiel. Das entspricht auch der aktuellen Politik Saudi-Arabiens, während die VAE weiter auf enge Zusammenarbeit mit Israel setzen.
Europas Interesse
Wenngleich die geplanten großräumigen Infrastrukturprojekte die regionale Zusammenarbeit fördern, haben sie doch überwiegend engere Verbindungen mit Europa zum Ziel. Europäische Interessen überschneiden sich dabei in vielfacher Hinsicht mit denen der Staaten am Golf und in der Levante, sind aber nicht deckungsgleich. So wird Europas Bedarf an fossilen Brennstoffen eher abnehmen. Der Ausbau von Pipelineverbindungen verspricht deshalb kaum tiefere wirtschaftliche Beziehungen. Die multimodalen Korridore dagegen sind für Europa aus wirtschaftlichen ebenso wie aus politischen und entwicklungspolitischen Gründen interessant. Europäische Akteure sollten sich, wie bei IMEC bereits der Fall, in entsprechende Planungen einbringen. Das gilt für Einzelstaaten wie Deutschland, Frankreich, Italien oder Griechenland, für die EU und die Europäische Investitionsbank über die Global-Gateway-Strategie sowie nationale Entwicklungsbanken. Es gilt aber auch für privates Kapital, nicht zuletzt für Logistikunternehmen, digitale Dienstleister oder Industrieausrüster. Geopolitisch bedienen die geplanten Konnektivitätskorridore sowohl das Interesse Europas an einer Stabilisierung Syriens und des Irak als auch an engeren und resilienten Verbindungen mit der Golfregion und dem Indischen Ozean.
Prof. Dr. Volker Perthes ist Senior Distinguished Fellow der SWP.
Dieses Werk ist lizenziert unter CC BY 4.0
Das Aktuell gibt die Auffassung des Autors wieder.
SWP-Aktuells werden intern einem Begutachtungsverfahren, einem Faktencheck und einem Lektorat unterzogen. Weitere Informationen zur Qualitätssicherung der SWP finden Sie auf der SWP-Website unter https://www. swp-berlin.org/ueber-uns/ qualitaetssicherung/
SWP
Stiftung Wissenschaft und Politik
Deutsches Institut für Internationale Politik und Sicherheit
Ludwigkirchplatz 3–4
10719 Berlin
Telefon +49 30 880 07-0
Fax +49 30 880 07-100
www.swp-berlin.org
swp@swp-berlin.org
ISSN (Print) 1611-6364
ISSN (Online) 2747-5018
DOI: 10.18449/2026A49